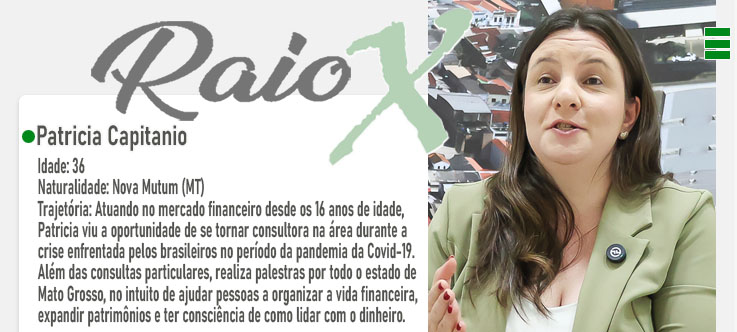
Entender quanto entra, quanto sai e quais dívidas estão em aberto é o primeiro passo para reorganizar a vida financeira, segundo a consultora Patricia Capitanio. Em entrevista, ela alertou para o risco de tratar o limite do cartão de crédito como parte da renda e destacou o peso das emoções nas decisões de consumo.
A orientação inicial é separar despesas fixas e variáveis para identificar o custo mensal e verificar se sobra ou falta dinheiro. Para Patricia, o crédito pode criar uma sensação de poder de compra que não corresponde à capacidade de pagamento.
Ela descreve um ciclo em que a pessoa recebe o salário, paga a fatura e fica sem recursos para alimentação, combustível ou farmácia. Sem dinheiro disponível, volta a usar o cartão para essas mesmas necessidades, mantendo a dependência mês após mês.
Entre os sinais de alerta, a consultora cita a falta recorrente de dinheiro e a ausência de melhora no orçamento mesmo após receber 13º salário, férias, renda extra ou aumento salarial. Nesses casos, recomenda reconhecer o problema e buscar orientação, inclusive em conteúdos gratuitos e palestras.
Para construir uma reserva de emergência, Patricia sugere aproveitar receitas extras. Aos autônomos, orienta tomar como referência o mês de menor rendimento do ano anterior e guardar a diferença obtida nos períodos melhores.
A consultora também defende começar com quantias pequenas. Poupar R$ 100 por mês, exemplifica, representa R$ 1,2 mil em um ano, antes de considerar rendimentos. Nesse início, afirma, a prioridade deve ser desenvolver disciplina e constância, não perseguir rentabilidade.
Pesquisar preços, negociar descontos e recusar compras sem necessidade são outras medidas recomendadas. Patricia ressalta que justificativas como “eu mereço” podem dificultar o controle dos gastos. Para ela, depender da sorte ou buscar atalhos não substitui uma estratégia baseada em gastar menos do que se ganha.